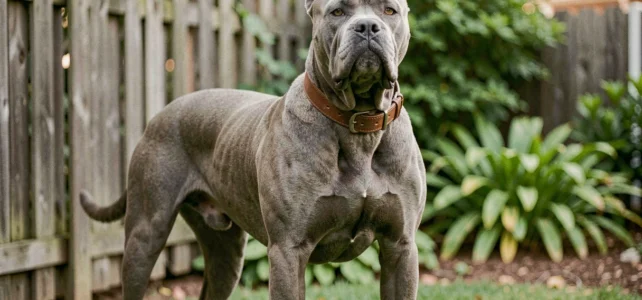
Der adulte Cane Corso blau wiegt je nach Linie zwischen 40 und 50 kg, was ihn zu einer der Rassen macht, deren Tierarztkosten schnell steigen können, wenn es zu Gelenk- oder Herzkrankheiten kommt. In Frankreich sind nur 7 % der Hunde durch eine Tierversicherung abgedeckt, während die Tierarztkosten für große Rassen die der mittelgroßen Rassen bei weitem übersteigen.
Das Verständnis der spezifischen Ausgabenposten dieser Rasse ermöglicht es, einen passenden Versicherungsschutz zu dimensionieren, ohne für unnötige Garantien zu zahlen.
Häufige Erkrankungen des Cane Corso blau und Kosten der Behandlungen
Bevor man Verträge vergleicht, müssen die tatsächlichen Risiken identifiziert werden. Der Cane Corso, unabhängig von seiner Fellfarbe, ist anfällig für vier Erkrankungen, deren Behandlung erhebliche Budgets erfordert.
- Hüftdysplasie: Sie betrifft etwa 35 % der getesteten Individuen laut OFA-Daten. Die korrigierende Chirurgie oder das Einsetzen eines Prothesen stellt den größten Posten in der orthopädischen Veterinärmedizin dar.
- Dilatatative Kardiomyopathie: Diese Herzerkrankung verläuft oft still und wird erst spät diagnostiziert. Die Nachsorge (regelmäßige Echokardiographien, langfristige medikamentöse Behandlung) erstreckt sich über mehrere Jahre.
- Entropium: Das Einrollen des Augenlids nach innen erfordert eine chirurgische Korrektur, manchmal in zwei Schritten, um die Hornhaut zu erhalten.
- Magen-Dilatation-Volvulus: Absolute Notlage, die eine sofortige chirurgische Intervention erfordert, wobei die Prognose direkt von der Schnelligkeit der Behandlung abhängt.
Im Laufe des Lebens eines Cane Corso (9 bis 12 Jahre) führt die Kombination dieser Risiken und der üblichen Behandlungen (Bildgebung, Blutuntersuchungen, an die Größe angepasste Anästhesien) zu einer Ansammlung von Kosten, die nur wenige Familienbudgets ohne Schwierigkeiten tragen können.
Besitzer eines adulten Cane Corso blau, die die Frage der Haftpflicht und der spezifischen Garantien für diese Fellfarbe vertiefen möchten, können die Tierversicherung für Cane Corso auf Animal Libération für einen ergänzenden Überblick konsultieren.
Rechtlicher Status des Cane Corso: weder Kategorie 1 noch Kategorie 2
Ein rechtlicher Punkt bestimmt die Art des erforderlichen Versicherungsschutzes. Der Cane Corso ist in Frankreich weder in Kategorie 1 noch in Kategorie 2 der gefährlichen Hunde eingestuft. Es besteht keine Pflicht zur Erteilung einer Genehmigung, und es gibt keine Maulkorbpflicht im öffentlichen Verkehr gemäß dem Gesetz von 1999.
Diese fehlende Klassifizierung hat direkte Auswirkungen auf die Versicherung: Die in einem Wohngebäude-Versicherungsvertrag enthaltene Haftpflicht deckt grundsätzlich die durch den Hund verursachten Schäden ab. Diese Deckung bezieht sich jedoch nur auf Schäden, die Dritten zugefügt werden, nicht auf die Behandlung des Tieres selbst.
Die häufigste Verwechslung besteht zwischen Haftpflicht und Tierversicherung. Erstere entschädigt das Opfer eines Bisses. Letztere übernimmt die Kosten für Röntgenaufnahmen, chirurgische Eingriffe und Behandlungen des Hundes. Es handelt sich um zwei separate, ergänzende Verträge, die nicht gegeneinander austauschbar sind.
Tierversicherung im Jahr 2026: Was sich für große Rassen geändert hat
Der Markt für Tierversicherungen hat eine kürzliche Beschleunigung erfahren. Die Tarifliberalisierung im Jahr 2024 hat das Angebot erweitert, mit Verträgen, die besser auf große Rassen zugeschnitten sind: höhere Erstattungshöchstgrenzen, integrierte Präventionsoptionen und manchmal ein Drittzahlermechanismus, der die Vorauszahlung für teure Behandlungen vermeidet.
Für einen adulten Cane Corso blau sind drei Auswahlkriterien entscheidend.
Jährliche Erstattungshöchstgrenze
Eine zu niedrige Höchstgrenze deckt keine orthopädische Chirurgie ab. Verträge, die auf einige Hundert Euro pro Jahr begrenzt sind, sind für eine Rasse, die anfällig für Dysplasie oder Magendrehung ist, von keinem Interesse. Eine jährliche Höchstgrenze, die hoch genug ist, um mindestens eine schwere Operation abzudecken, stellt den ersten Filter dar.
Wartezeit und Rassenausschlüsse
Einige Versicherer wenden Wartezeiten von mehreren Monaten für Gelenkerkrankungen an oder schließen erbliche Erkrankungen aus. Für einen Cane Corso, dessen Dysplasie und Kardiomyopathie zu den dokumentierten Risiken gehören, bedeutet ein Vertrag, der diese Posten ausschließt, dass man einen Beitrag zahlt, ohne wirklichen Schutz zu erhalten.
Präventionspauschale
Neuere Verträge bieten oft eine Präventionspauschale, die Impfungen, Entwurmungen und manchmal jährliche Gesundheitschecks abdeckt. Bei einem großen Hund rechtfertigt allein die Kosten für Entwurmungen, diesen Posten zwischen den Versicherern zu vergleichen.
Eine Versicherung für einen adulten Cane Corso abschließen: Die Fallstricke vermeiden
Ein erwachsenes Tier zu versichern, anstatt einen Welpen, verändert die Zugangsbedingungen zu den Verträgen. Die meisten Versicherer setzen ein Höchstalter für den Abschluss fest, oft um die 7 oder 8 Jahre. Darüber hinaus werden die Optionen rar oder die Zuschläge werden abschreckend.
Der vorherige Gesundheitsfragebogen spielt eine entscheidende Rolle. Ein Cane Corso, der bereits auf Dysplasie diagnostiziert wurde, wird von diesem Risiko im Vertrag ausgeschlossen. Eine Versicherung abzuschließen, bevor die ersten Symptome auftreten, bleibt die schützendste Strategie.
Die häufigste Falle betrifft die Selbstbeteiligung. Ein Vertrag, der einen hohen Erstattungssatz ausweist, aber mit einer festen Selbstbeteiligung pro Leistung verbunden ist, kann sich als weniger vorteilhaft erweisen als ein Vertrag mit einem moderaten Satz und ohne Selbstbeteiligung. Dies gilt insbesondere für häufige Nachuntersuchungen im Zusammenhang mit einer chronischen Erkrankung wie der dilatativen Kardiomyopathie.
Die Abdeckung von Hunden in Frankreich bleibt im Vergleich zu anderen europäischen Ländern marginal. Für einen adulten Cane Corso blau, der Erkrankungen ausgesetzt ist, deren Behandlung sich auf Tausende von Euro beläuft, neigt das Verhältnis zwischen dem monatlichen Beitrag und dem tatsächlichen finanziellen Risiko deutlich zugunsten eines frühzeitigen Abschlusses, mit einem Vertrag, der auf orthopädische und kardiologische Posten abgestimmt ist, anstatt auf oberflächliche Garantien.